
La réforme de la facturation électronique ne modifie ni les règles comptables ni les règles fiscales des repas d’affaires, et le seuil de 150 € HT reste en place. Ce qui change, c’est le circuit : quand un salarié demande une facture au nom de son entreprise, le restaurateur doit l’émettre en format électronique, et il lui faut au minimum le SIREN ou le SIRET de l’entreprise.
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques. L’obligation d’en émettre suit un calendrier : dès cette date pour les grandes entreprises et les ETI, au 1er septembre 2027 pour les PME, les TPE et les micro-entreprises, donc pour la plupart des restaurants. Pour les repas d’affaires, la DGFiP a publié une fiche dédiée, la fiche 12, mise à jour en juin 2026. Voici ce qu’elle prévoit et ce qu’une entreprise peut préparer dès maintenant.
Ce qui ne bouge pas : les règles des 25 € et des 150 € HT
Les tolérances existantes sont maintenues. Face à un particulier, le restaurateur doit remettre un ticket ou une note dès que l’addition dépasse 25 € TTC, ou quel que soit le montant si le client le demande.
Pour une note de restaurant inférieure à 150 € HT, un ticket de caisse permet de déduire la TVA à deux conditions. Il doit indiquer le taux et le montant de TVA, le montant HT et le montant TTC. Et le client doit y inscrire lui-même l’identification de son entreprise, c’est-à-dire sa raison sociale et son adresse ou son siège social. Au-delà de 150 € HT, une facture complète, avec toutes les mentions obligatoires, est exigée.
La fiche le rappelle en toutes lettres : la réforme ne change pas les conditions de déduction des frais de repas, ni les règles de récupération de la TVA.
Trois situations au moment de payer
L’administration distingue trois cas, selon le moment où le salarié signale qu’il déjeune pour son entreprise.
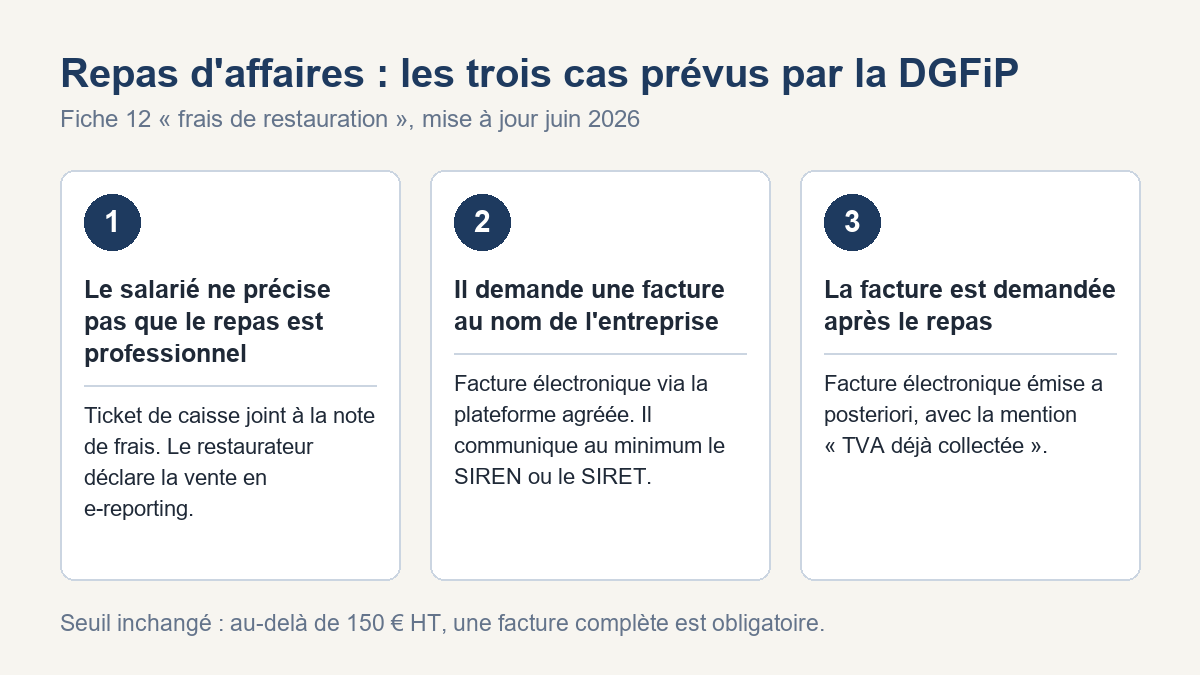
| Situation | Document remis | Circuit |
| 1. Le salarié ne précise pas qu’il s’agit d’un repas professionnel | Ticket de caisse, joint à la note de frais | E-reporting du restaurateur (données de transaction et de paiement), sans facture électronique |
| 2. Le salarié demande une facture au nom de l’entreprise | Facture électronique, reçue par l’entreprise sur sa plateforme agréée avec le statut « encaissé » | Facturation électronique entre deux assujettis à la TVA |
| 3. La facture est demandée après coup | Facture électronique émise a posteriori, avec la mention « TVA déjà collectée » | La mention évite que l’administration compte deux fois la même TVA |
Le cas 2 s’applique aussi quand l’entreprise dispose d’un compte client auprès du restaurant, ou quand le salarié règle avec un moyen de paiement de l’entreprise, une carte d’achat par exemple.
Dans le cas 1, le ticket reste un justificatif valable pour rembourser le salarié. Mais, comme avant la réforme, il ne suffit pas à déduire la TVA d’une transaction entre professionnels. Seule la tolérance propre à la restauration, jusqu’à 150 € HT, le permet.
Le point de friction : l’identifiant de l’entreprise
Dans le cas 2, le salarié doit communiquer au restaurateur l’adresse de facturation électronique de son entreprise, soit au minimum son SIREN ou son SIRET. C’est ce numéro qui permet ensuite de retrouver, dans l’annuaire de la facturation électronique, la plateforme agréée qui reçoit les factures de l’entreprise.
Un SIRET compte 14 chiffres. Le dicter en fin de repas, le noter à la main puis le ressaisir dans la caisse, cela fait trois occasions de se tromper. Un seul chiffre erroné peut désigner un autre établissement, voire une autre entreprise.
La fiche soulève aussi une question de protection des données. Lorsque c’est un salarié qui paie, son nom et son prénom ne doivent pas être transmis. L’entreprise renseigne un identifiant interne, un matricule ou un code, pour rattacher la dépense au bon collaborateur.
Comment équiper les salariés qui se déplacent
Aucun texte n’impose de support particulier. L’objectif est que chaque salarié ait sous la main, sans chercher, les informations exactes de facturation : raison sociale, SIREN, SIRET de l’établissement concerné, numéro de TVA intracommunautaire et adresse. Plusieurs solutions existent :
- une fiche dans l’intranet ou le livret d’accueil ;
- une carte de visite ou un badge qui reprend ces mentions ;
- un contact enregistré dans le téléphone professionnel ;
- un QR code que le restaurateur scanne.
Pour les salariés en déplacement ou en télétravail, ces informations doivent rester disponibles sur le téléphone ou l’ordinateur professionnel, ce qui suppose de bien protéger les accès internes de l’entreprise.
Pour la dernière option, des outils gratuits existent, par exemple ce générateur de QR code d’entreprise édité par Media Technologies. Les champs se remplissent à partir du numéro SIREN grâce à l’API publique Recherche d’entreprises, et le QR code est produit dans le navigateur, sans que les données soient stockées ni transmises. Le restaurateur le lit avec l’appareil photo de son téléphone, puis reporte les informations dans son logiciel de caisse.
Une précision s’impose, parce que l’idée circule : le QR code n’est pas obligatoire sur les factures en France. Les formats de la réforme sont Factur-X, UBL et CII, transmis par une plateforme agréée. Le QR code sert seulement à transmettre des coordonnées sans les dicter. Il ne rend aucune facture « conforme ». Il reste un simple vecteur de données : comme face à toute arnaque QR code, le restaurateur a intérêt à recontrôler les informations lues avant de les reporter dans sa caisse.
Ce que l’entreprise peut préparer maintenant
- Vérifier les identifiants à communiquer. Le SIREN de l’entreprise, et le SIRET de l’établissement qui doit recevoir les factures lorsqu’il y en a plusieurs.
- Contrôler la réception. Depuis le 1er septembre 2026, l’entreprise doit avoir choisi une plateforme agréée pour recevoir ses factures électroniques.
- Donner une consigne simple aux salariés. Demander la facture au nom de l’entreprise au moment de payer. Le cas 3 reste possible, mais il impose une démarche supplémentaire au restaurateur.
- Revoir le traitement des notes de frais. Quand un salarié a avancé les frais, l’entreprise peut recevoir la facture électronique et, en parallèle, le ticket joint à la note de frais. La fiche 12 signale ce risque de double comptabilisation.
Questions fréquentes
Un ticket de caisse suffit-il encore pour une note de frais ?
Oui, pour rembourser le salarié. Pour déduire la TVA, le ticket n’est admis que jusqu’à 150 € HT, s’il détaille la TVA et porte l’identification de l’entreprise. Au-delà, il faut une facture.
Le restaurateur peut-il émettre la facture plus tard ?
Oui. Elle porte alors la mention « TVA déjà collectée », puisque la vente a déjà été déclarée dans son e-reporting. Le restaurateur doit aussi veiller à ne pas comptabiliser deux fois la même vente, une fois dans le ticket Z de la journée et une fois dans la facture.
Faut-il donner le SIREN ou le SIRET ?
La fiche 12 demande au minimum l’un des deux. Le SIRET désigne un établissement précis : il est utile quand l’entreprise en compte plusieurs et reçoit ses factures sur l’un d’eux.
À partir de quand un restaurant doit-il émettre des factures électroniques ?
Au 1er septembre 2027 s’il s’agit d’une PME, d’une TPE ou d’une micro-entreprise. Un restaurant qui appartient à une ETI ou à une grande entreprise y est soumis depuis le 1er septembre 2026. Tous doivent déjà pouvoir recevoir des factures électroniques.

