
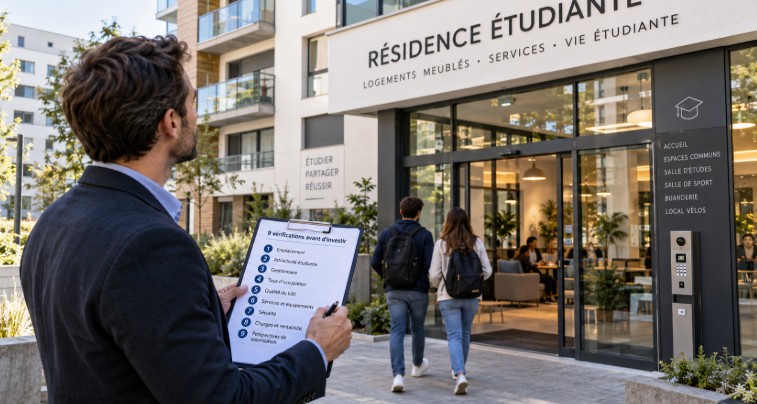
Investir dans une résidence étudiante gérée permet d’acheter un logement meublé dont l’exploitation quotidienne est confiée à un gestionnaire. Le modèle peut simplifier la recherche des occupants, l’entretien courant et l’encaissement des loyers. Il ne supprime toutefois ni le risque immobilier ni le risque lié à l’exploitant.
Avant de signer, il faut vérifier la société qui exploite la résidence, la réalité de la demande étudiante, les clauses du bail commercial, la répartition des charges et la cohérence du rendement annoncé. Un site soigné, quelques témoignages et une simulation commerciale ne suffisent pas à établir la qualité d’une opération.
1. Identifier la société qui exploite la résidence
Le nom commercial de la résidence peut être différent de la raison sociale de l’exploitant. La première vérification consiste à retrouver les mentions légales, puis à relever la dénomination de l’entreprise, son numéro SIREN, son siège et l’identité de ses dirigeants.
Ces informations peuvent être comparées avec le Registre national des entreprises ou les données diffusées par l’INPI. L’objectif est de confirmer que l’entreprise existe, que son activité déclarée correspond au service vendu et que les coordonnées du contrat sont identiques à celles du site.
Vérifier la date de création et l’éventuel historique de changements de société.
Contrôler l’adresse du siège et l’identité du cocontractant.
Distinguer la marque, la société opérationnelle et les éventuelles filiales.
2. Comprendre le rôle de l’exploitant
Dans une résidence étudiante gérée, le propriétaire signe généralement un bail commercial avec l’exploitant. Celui-ci commercialise les logements, accueille les étudiants, organise les services de la résidence et verse au propriétaire le loyer prévu au contrat.
Il faut distinguer le promoteur qui vend le logement, l’exploitant qui gère la résidence et les prestataires chargés de la transaction ou du financement. Le fonctionnement présenté sur la page consacrée à l’investissement en résidence étudiante permet de visualiser plus concrètement cette organisation avant d’étudier un contrat précis.
3. Vérifier la demande étudiante locale
La qualité du bâtiment ne compense pas un mauvais emplacement. Il faut mesurer le nombre d’étudiants présents dans la ville, l’évolution des effectifs, les projets de campus et le volume de logements déjà disponibles. L’analyse doit ensuite descendre au quartier et au temps de trajet réel vers les principaux établissements.
La concurrence comprend les résidences CROUS, les résidences privées, les studios classiques et les colocations. Le taux d’occupation de la résidence, lorsqu’il peut être obtenu sur plusieurs années, apporte une information plus utile qu’une estimation générale de la tension locative.
4. Reconstituer le coût total de l’acquisition
Le prix du lot ne représente pas toujours le montant réellement investi. Il faut ajouter les frais d’acquisition, les éventuels honoraires, le mobilier, les frais bancaires et la trésorerie nécessaire pour absorber une dépense imprévue.
Demandez une simulation détaillée indiquant le prix toutes taxes comprises, le traitement de la TVA, le loyer annuel prévu et toutes les charges restant au propriétaire. Cette présentation permet de comparer deux résidences sur une base identique.
5. Lire les avis des étudiants et des investisseurs
Une note globale peut masquer des expériences très différentes. Il faut observer le nombre d’avis, leur ancienneté, leur répartition dans le temps et les sujets qui reviennent. Les avis publiés juste après l’acquisition ne renseignent pas nécessairement sur la qualité des travaux, la mise en location ou le suivi après livraison.
Les commentaires négatifs sont particulièrement utiles lorsqu’ils décrivent des faits précis : dépassement budgétaire, retard, difficulté de communication, vacance locative ou désaccord sur une prestation. La réponse de l’entreprise permet aussi d’évaluer sa capacité à traiter un problème publiquement.
6. Comparer plusieurs opérations sur les mêmes critères
Comparer uniquement les rendements annoncés conduit rarement à une décision éclairée. Il faut mettre en parallèle l’emplacement, le prix au mètre carré, la durée restante du bail, les charges, la solidité de l’exploitant et la valeur de revente. Un guide de l’investissement locatif peut fournir une trame de comparaison, à adapter aux particularités des résidences étudiantes gérées.
La meilleure opération n’est pas nécessairement celle qui affiche le taux le plus élevé. Un rendement supérieur peut compenser une ville moins liquide, un bail plus court, un exploitant fragile ou des travaux futurs laissés à la charge du propriétaire.
7. Examiner l’historique de la résidence
Pour une résidence déjà en exploitation, demandez les taux d’occupation, l’historique des loyers versés, les derniers procès-verbaux de copropriété et les travaux réalisés. Pour un programme neuf, les hypothèses de remplissage doivent être confrontées à la concurrence et au calendrier d’ouverture des campus.
Il est également utile d’examiner les résidences déjà exploitées par le même gestionnaire. Les questions doivent porter sur la qualité de l’entretien, la régularité des paiements, le renouvellement des baux et les éventuelles renégociations de loyer.
8. Lire le bail commercial avant de signer
Le bail commercial doit préciser sa durée, les conditions de révision du loyer, la répartition des charges et des travaux, ainsi que les possibilités de résiliation. Il faut également vérifier la durée ferme restante et les conditions prévues lors du renouvellement.
Une promesse orale n’a pas la même valeur qu’une obligation écrite. Lorsque le rendement, la prise en charge des travaux ou la continuité du versement des loyers sont présentés comme déterminants, demandez comment ces éléments sont définis dans le bail.
9. Recalculer la rentabilité avec ses propres hypothèses
La rentabilité doit être calculée sur le coût total de l’opération et non sur le seul prix affiché dans l’annonce. Il faut intégrer les frais d’acquisition, les honoraires, les travaux, le mobilier, les charges non récupérables, la taxe foncière, l’assurance, la vacance et la gestion.
Ce recalcul doit s’inscrire dans une analyse du financement, de la fiscalité, du bail commercial et du marché étudiant local. Les hypothèses finales doivent correspondre au lot, à la résidence et à la situation de l’acheteur.
Les signaux qui doivent inciter à ralentir
Une promesse de rendement sans détail du calcul.
Une pression pour signer avant la remise des documents.
Des honoraires impossibles à obtenir avant un rendez-vous avancé.
Un contrat vague sur les travaux ou le rôle des partenaires.
Des avis très nombreux publiés sur une période inhabituellement courte.
Un refus de présenter des opérations terminées ou des clients de référence.
Checklist finale avant de signer
Avant tout engagement, l’investisseur doit être capable d’identifier l’exploitant, de vérifier ses informations légales, de connaître le coût complet de l’acquisition, de comprendre la répartition des responsabilités et de recalculer la rentabilité. Si l’un de ces éléments reste flou, il est préférable de demander des précisions écrites ou d’étudier une autre résidence.
Un exploitant sérieux doit pouvoir documenter son modèle, ses résidences et la répartition des responsabilités. La transparence sur le bail, les coûts et l’historique d’exploitation constitue l’un des meilleurs indicateurs de fiabilité.

